Recurrir el Steuerbescheid: guía del Einspruch y su plazo
Cuánto plazo tienes para recurrir la resolución de Hacienda, cómo se cuenta y qué poner en el Einspruch. Guía en español con el cálculo del plazo gratis.
Un mes desde que te notifican el Steuerbescheid
El Einspruch es el recurso que presentas ante el Finanzamt si no estás de acuerdo con una liquidación de impuestos. Lo que más importa es el plazo.
-
Plazo: un mes
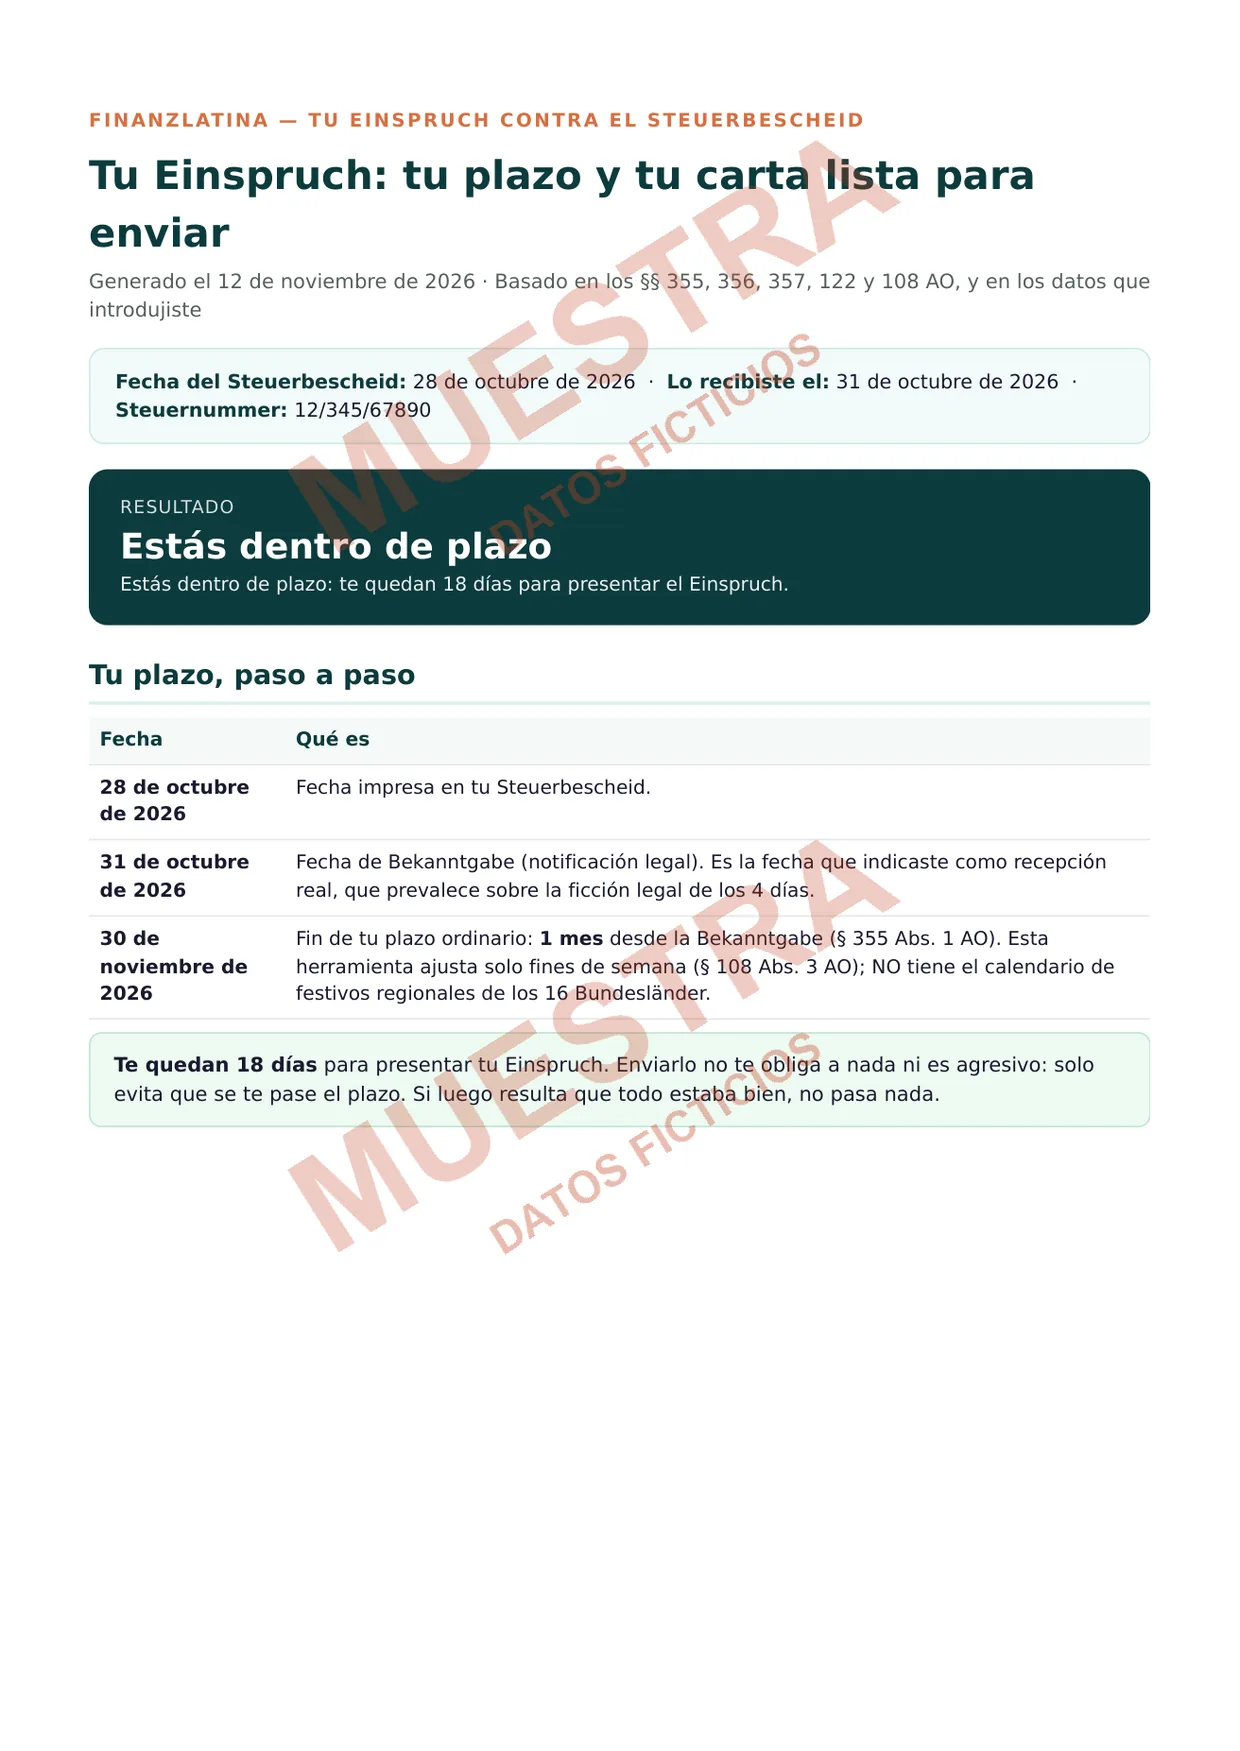
El Einspruch se presenta en el plazo de un mes desde la Bekanntgabe, la notificación (§ 355 Abs. 1 AO).
-
Cuándo cuenta la notificación
Si el Bescheid llegó por correo dentro de Alemania, se da por notificado el cuarto día tras ponerlo en correo. Si llegó desde el extranjero, un mes después. Si se envió por vía electrónica, el cuarto día tras el envío. Vale salvo que llegara más tarde, y en caso de duda la oficina tiene que probar cuándo llegó (§ 122 Abs. 2 y 2a AO).
-
Cómo se presenta
Por escrito, por vía electrónica o en acta en la oficina. Basta con que se vea quién lo presenta, y un nombre equivocado del recurso no perjudica. Se presenta ante la oficina que emitió el Bescheid (§ 357 AO).
Atención
Si el último día cae en sábado, domingo o festivo, el plazo termina el siguiente día laborable (§ 108 Abs. 3 AO). La calculadora de abajo no conoce los festivos de cada Land.
Qué significa
- Einspruch
- El recurso contra una liquidación de la Hacienda, que presentas ante la misma oficina.
- Steuerbescheid
- La liquidación de impuestos que te manda el Finanzamt.
- Rechtsbehelfsbelehrung
- La instrucción final del documento que te explica cómo y en cuánto tiempo puedes recurrir.
- Aussetzung der Vollziehung
- La petición para no pagar de momento lo que reclama el Bescheid.
Lo que el plazo no te dice
Cuatro situaciones frecuentes y qué dice la ley en cada una.
Si faltaba la instrucción de recurso
El plazo de un mes solo empieza a correr si el Bescheid te explicó cómo recurrir. Si esa instrucción no estaba o estaba mal, tienes un año desde la notificación (§ 356 Abs. 1 y 2 AO).
Pagar mientras se resuelve
Presentar el Einspruch no detiene el cobro (§ 361 Abs. 1 AO). Si quieres que se suspenda el pago, hay que pedirlo aparte. La oficina debería concederlo a petición si hay dudas serias sobre el Bescheid o si pagar sería una dureza injusta (§ 361 Abs. 2 AO).
Si es un error evidente
Una errata, un error de cálculo u otra inexactitud evidente puede corregirla la oficina en cualquier momento, y debe hacerlo si tienes un interés legítimo (§ 129 AO). Otra vía es pedir un cambio sin recurso. Pero un cambio a tu favor solo es posible si lo pides antes de que acabe el plazo del Einspruch, y no cabe en un Bescheid provisional o «con reserva de revisión» (§ 172 Abs. 1 Nr. 2 AO).
Si ya se pasó el plazo
Si no pudiste cumplirlo sin culpa tuya, existe la reposición del plazo (Wiedereinsetzung): se pide en el mes siguiente a que desaparezca el obstáculo y hay que presentar a la vez el recurso. Pasado un año, solo cabe por fuerza mayor (§ 110 AO). Aquí conviene hablar con un Steuerberater.
Calcula tu plazo gratis, sin salir de la guía
Escribe la fecha de tu Bescheid y marca los motivos que te aplican. Verás cuántos días te quedan y un modelo de la carta, sin registro y sin correo.
—
[Tu nombre]
[Tu dirección]
[Finanzamt]
[Dirección del Finanzamt]
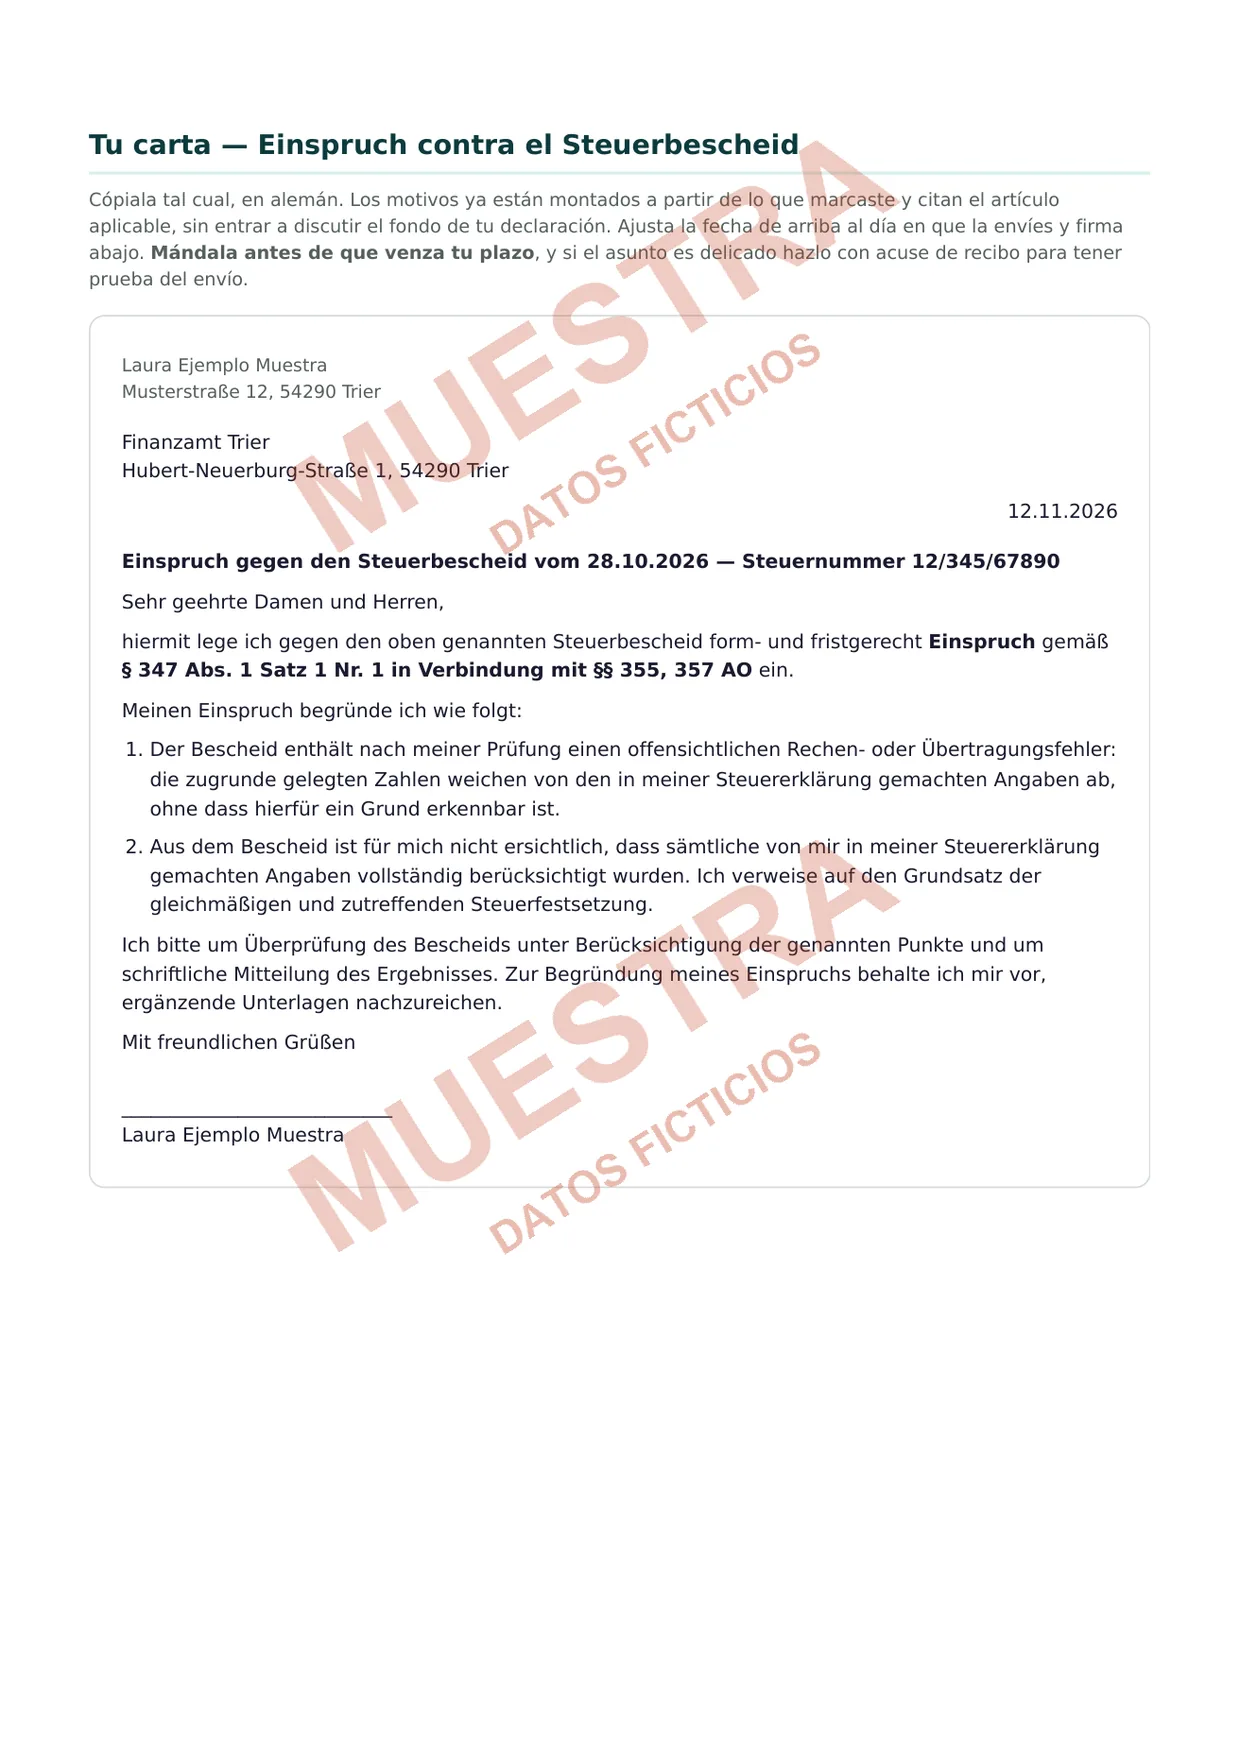
Einspruch gegen den Steuerbescheid vom …
Sehr geehrte Damen und Herren,
hiermit lege ich gegen den oben genannten Steuerbescheid form- und fristgerecht Einspruch gemäß § 347 Abs. 1 Satz 1 Nr. 1 in Verbindung mit §§ 355, 357 AO ein…
🔒 Carta completa en el PDFCifras verificadas — cargando…
Traducción de cortesía: esta calculadora tiene fines exclusivamente informativos y orientativos. No es asesoría fiscal (§ 2 StBerG) ni legal sobre tu caso concreto. El cálculo del plazo se basa en los §§ 355, 356, 357, 122 y 108 AO y en los datos introducidos; no tiene en cuenta los festivos regionales de los 16 Bundesländer. No se asume responsabilidad por la exactitud, integridad o actualidad del contenido.
Tu carta de Einspruch completa, lista para enviar
Saber tu plazo es el primer paso. El informe es la parte que de verdad necesitas para actuar antes de que se te pase: tu carta formal en alemán, ya redactada con los motivos que marcaste y citando el artículo exacto.
- Tu carta de Einspruch completa en alemán, con tus datos y motivos ya incorporados
- El cálculo exacto de tu plazo, paso a paso, con las 3 salidas si ya venció
- La alternativa más simple explicada (schlichte Änderung) por si tu caso es solo un error de cálculo
- Checklist de qué hacer después de enviarla
Así es el informe por dentro
Páginas reales del informe opcional de esta herramienta, generadas con el mismo sistema que los informes que se venden, con datos inventados y la marca «MUESTRA». El cálculo de arriba es gratis y completo; el informe es un extra voluntario.
Qué revisar antes de presentarlo
La fecha de tu BescheidY el modo en que te llegó: correo, extranjero o electrónico.
La instrucción de recursoEstá al final del documento: si falta o está mal, el plazo es de un año.
El motivo concretoQué cifra o qué decisión no te parece correcta.
Qué pasa con el pagoPresentar el Einspruch no suspende el cobro.
Esta guía no valora si tu Bescheid es correcto en el fondo: eso lo hace un Steuerberater o una asociación de ayuda fiscal.
Errores frecuentes
- Esperar al último día y pasarse del plazo por un festivo o por la notificación.
- Creer que presentar el recurso detiene el cobro.
- No guardar el justificante del envío.
- Dar el plazo por perdido sin mirar si faltaba la instrucción de recurso.
Lo que puedes hacer ahora
Destinos gratuitos para seguir.
Fuentes
Normas en vigor · Fuentes revisadas el 12 de noviembre de 2026. Esto es información general, no asesoría individual ni fiscal ni jurídica. No se trata de asesoría fiscal (§ 2 StBerG): la guía y la carta modelo no valoran el fondo de tu caso.
Ver las 8 fuentes oficiales
- Plazo del Einspruch: un mes desde la notificación (§ 355 AO), leída el 12 de noviembre de 2026.
- Instrucción de recurso y plazo de un año (§ 356 AO), leída el 12 de noviembre de 2026.
- Forma y lugar de presentación (§ 357 AO), leída el 12 de noviembre de 2026.
- Cuándo se da por notificado un acto: cuarto día, un mes desde el extranjero (§ 122 AO), leída el 12 de noviembre de 2026.
- Plazos que terminan en fin de semana o festivo (§ 108 Abs. 3 AO), leída el 12 de noviembre de 2026.
- El recurso no suspende el cobro; Aussetzung der Vollziehung (§ 361 AO), leída el 12 de noviembre de 2026.
- Errores evidentes (§ 129 AO) y reposición del plazo (§ 110 AO), leída el 12 de noviembre de 2026.
- Cambio de un Steuerbescheid a petición del contribuyente (§ 172 AO), leída el 12 de noviembre de 2026.
Derecho de desistimiento
Si eres consumidor, tienes 14 días para desistir de este contrato sin dar ningún motivo. Puedes hacerlo aquí en un minuto — te llega la confirmación por email con la fecha y la hora exactas.
Desistir del contrato aquí