800,00 €
Al inicio del contrato
Cuánto te pueden pedir, cómo pagarla en tres veces y qué hacer para recuperarla al irte.
Fuentes revisadas el 10 de noviembre de 2026
Cuatro pasos. Puedes ir directamente al que necesites.
Cuánto te pueden pedir: como máximo, tres rentas netas en frío.
Calcula gratis tu máximo legal y tus tres cuotas.
Comprueba dónde está tu dinero y que el contrato no te perjudique.
Al irte, pide por escrito el estado y la liquidación de tu fianza, y guarda las pruebas.
Lo esencial
La fianza no puede superar tres veces la renta mensual neta en frío (Nettokaltmiete). Los gastos accesorios que pagas como cantidad fija o como anticipo no cuentan para el cálculo.
§ 551 Abs. 1 BGB
Qué significa
Nettokaltmiete
800 €
Al mes, sin gastos.
2.400 €
Tres rentas netas en frío, como mucho (§ 551 Abs. 1 BGB).
3 × 800 €
Si la fianza es en dinero, tienes derecho a pagarla en tres cuotas mensuales iguales: la primera al empezar el contrato y las otras dos junto con las rentas siguientes. (§ 551 Abs. 2 BGB)
Ejemplo con cifras inventadas, calculado con la misma fórmula que nuestra calculadora. No es la cifra de ningún contrato.
3 × 800 € de renta neta en frío
2.400 €3 × 1.000 € de renta con 200 € de gastos (Warmmiete)
Incorrecto: 3.000 €El tope se cuenta sobre la renta neta en frío, nunca sobre la renta con gastos (Warmmiete). Con el ejemplo, serían 600 € de más.
Escribe la renta neta en frío y, si quieres, lo que te piden. Verás el máximo legal, si te piden de más y tus tres cuotas. Sin registro: el cálculo se hace en tu navegador y no se envía nada.
Ejemplo con datos inventados
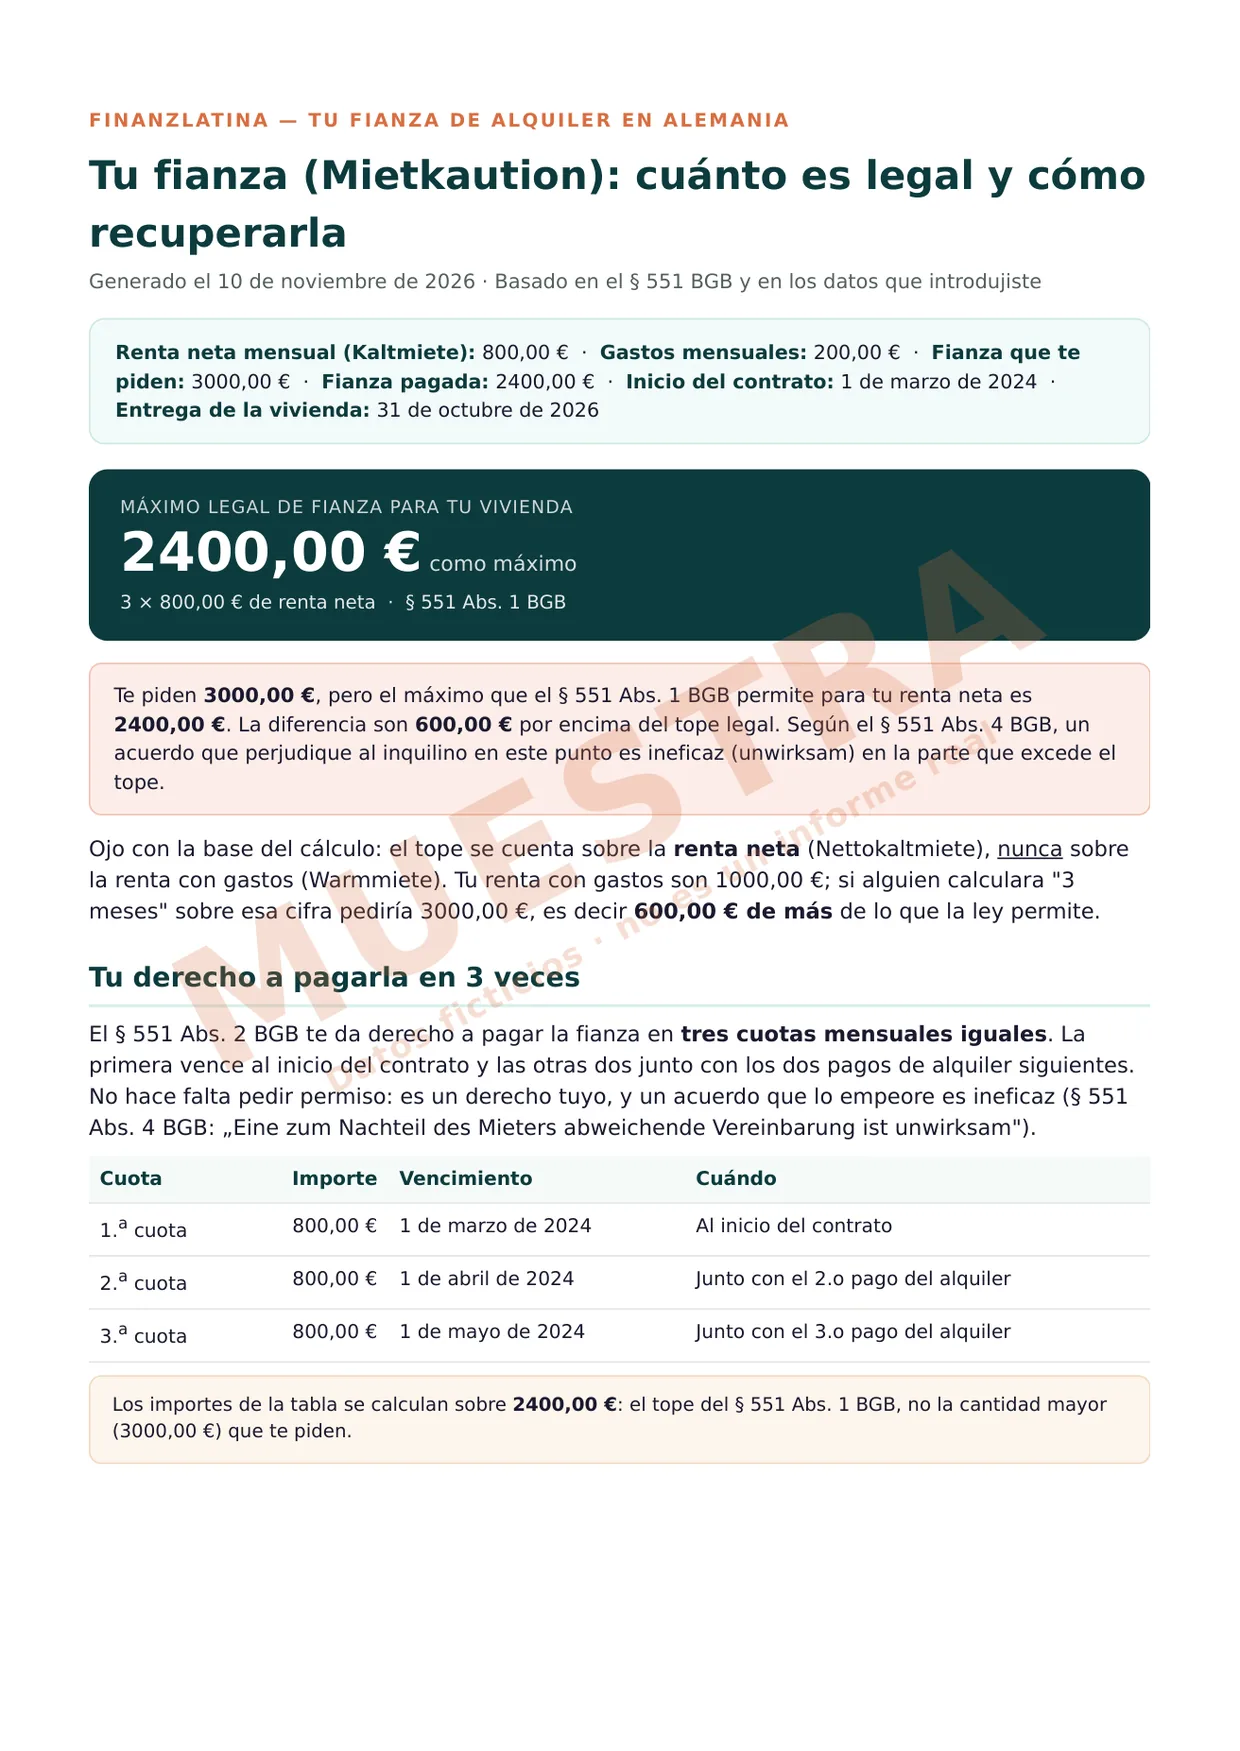
2400,00 € como máximo
3 × 800,00 € de renta neta · § 551 Abs. 1 BGB
Te piden 3000,00 €, y el máximo legal para tu renta neta es 2400,00 €. Son 600,00 € por encima del tope del § 551 Abs. 1 BGB. Un acuerdo que perjudique al inquilino en este punto es ineficaz (unwirksam) en la parte que excede el tope.
Ojo con la base del cálculo: el tope se cuenta sobre la renta neta (Kaltmiete), nunca sobre la renta con gastos (Warmmiete). Tu renta con gastos son 1000,00 €; si alguien calculara «3 meses» sobre esa cifra pediría 3000,00 €, es decir 600,00 € de más de lo que la ley permite.
El § 551 Abs. 2 BGB te da derecho a pagar la fianza en tres cuotas mensuales iguales: la primera al inicio del contrato y las otras dos junto con los dos alquileres siguientes. No hace falta pedir permiso, y un acuerdo que lo empeore para ti es ineficaz (§ 551 Abs. 4 BGB).
800,00 €
Al inicio del contrato
800,00 €
Junto con el 2.o pago del alquiler
800,00 €
Junto con el 3.o pago del alquiler
Las tres cuotas se calculan sobre la fianza que te piden si no pasa del tope; si pasa, sobre el tope. Si no indicas ninguna, sobre el máximo legal.
Cifras verificadas — cargando…
Te sirve sobre todo cuando llega el momento de recuperar tu dinero: tienes tus cifras, la cronología de la devolución y las cartas preparadas en alemán.
4,99 € pago único, precio final
El informe se prepara con tus datos: primero calcula gratis tu fianza aquí arriba.
Tu cálculo ya está arriba. Si quieres el informe con tus cifras, completa más abajo los datos de tus cartas (todos opcionales) y págalo con Stripe. No pedimos tu IBAN.
No lo necesitas para calcular ni para reclamar: lo esencial está gratis en esta guía y en la calculadora.
IVA no aplicable (§ 19 UStG). Entrega inmediata tras el pago. AGB · Widerrufsbelehrung · Datenschutzerklärung
Opcional. Los datos de las cartas sirven solo para rellenarlas; lo que dejes en blanco queda como hueco en alemán.
Para tus cartas en alemán todo opcional
Si dejas algo en blanco, el PDF pone el hueco en alemán para que lo completes a mano.
«Pedido con obligación de pago». Al pulsar pasas a la pantalla de pago segura de Stripe.
Enlaces: Impressum · Datenschutzerklärung · AGB · Widerrufsbelehrung · Aviso legal · Vertrag widerrufen. ¿Dudas? Escríbenos a info@finanzlatina.com.
La entregas al propietario como garantía.
Separada de su propio patrimonio, con el interés de un ahorro con preaviso de tres meses, salvo que acordéis otra forma de inversión.
Se suman a la fianza. En residencias de estudiantes o de jóvenes, el propietario no tiene obligación de pagar intereses.
§ 551 Abs. 3 BGB
Atención
Un pacto del contrato que te perjudique en estas reglas no vale. Por ejemplo, una fianza de cuatro rentas.
§ 551 Abs. 4 BGB
Qué hacer
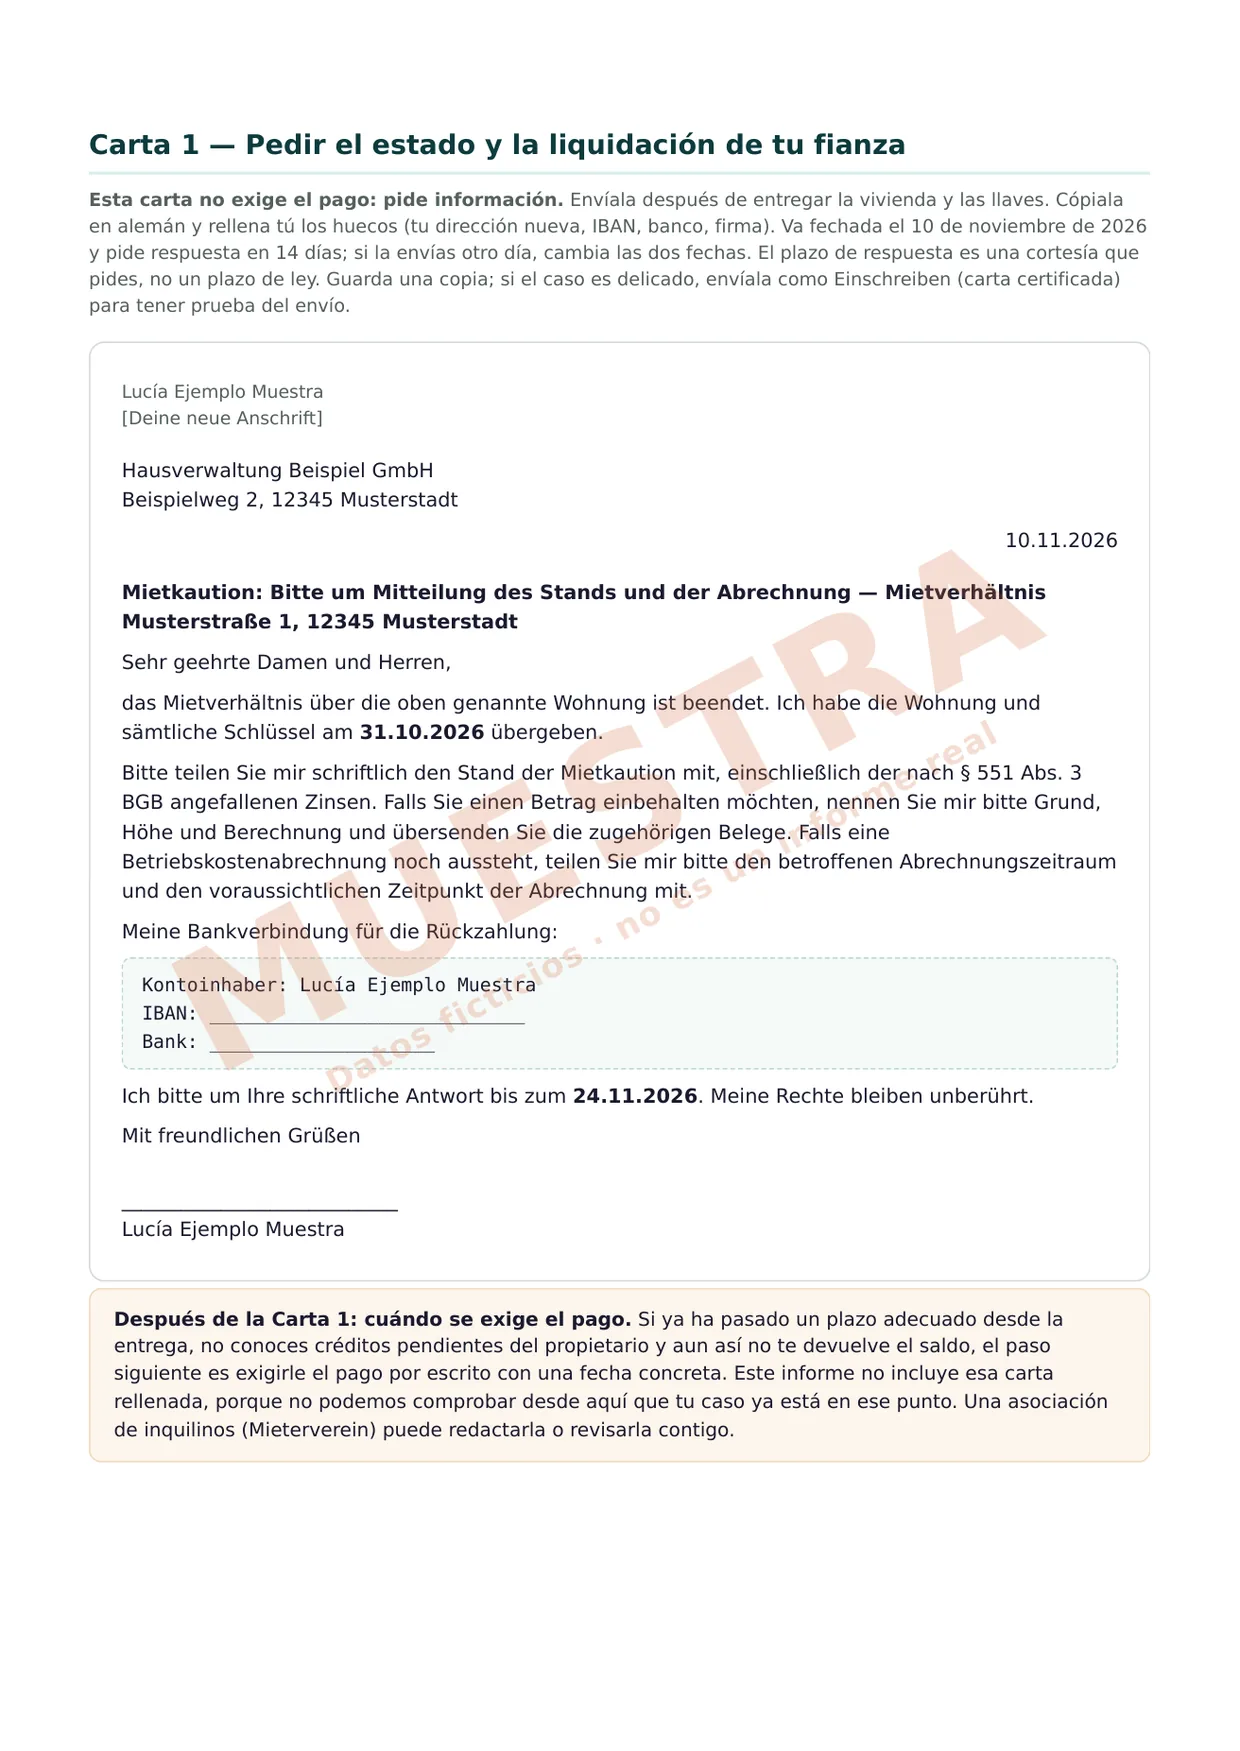
Pide por escrito el justificante de en qué banco está tu dinero.
Lo esencial
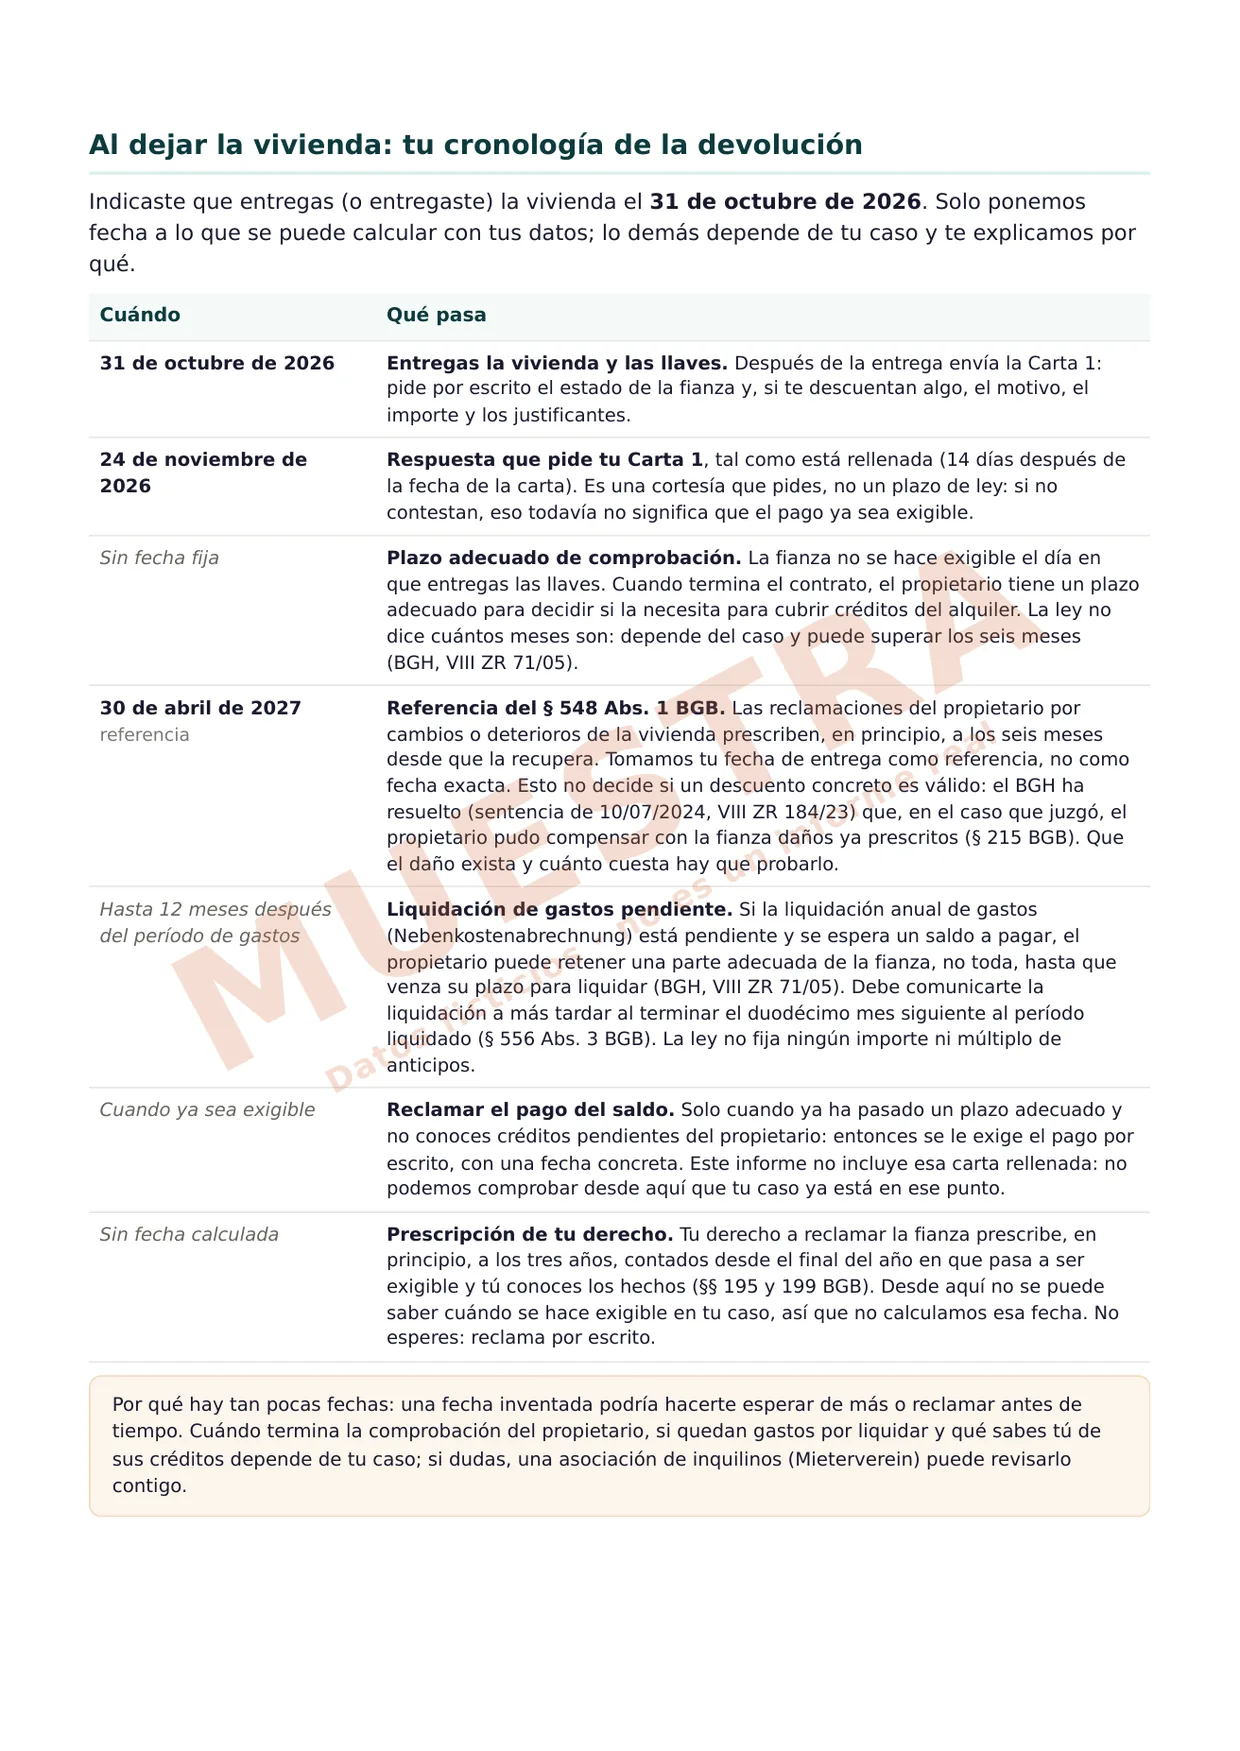
La fianza no se hace exigible el mismo día en que entregas las llaves: el propietario tiene un plazo adecuado para comprobar si la necesita para cubrir algo del alquiler, y la ley no dice cuántos meses son. Por eso, al irte, pide por escrito el estado y la liquidación de tu fianza, y guarda las pruebas.
§ 551 BGB · BGH, sentencia de 18/01/2006, VIII ZR 71/05
Haz fotos y un acta de entrega del pisoY guarda el acta: es tu prueba del estado en que lo dejaste.
Pide por escrito el estado y la liquidación de tu fianzaJusto después de entregar el piso. Así queda constancia de la fecha.
Si te descuentan algo, pide el desglose y los justificantesTambién por escrito.
Reclama el pago cuando ya sea exigiblePasado ese plazo adecuado. Si tienes dudas, una asociación de inquilinos (Mieterverein) te puede ayudar.
Errores que cuestan dinero
Cuándo se puede exigir. Cuando termina el contrato, el propietario tiene un plazo adecuado para decidir si necesita la fianza para cubrir créditos del alquiler. La ley no dice cuántos meses son: depende del caso y puede superar los seis meses (BGH, sentencia de 18/01/2006, VIII ZR 71/05).
Prescripción de tu derecho. Tu derecho a reclamar la fianza prescribe, en principio, a los tres años, contados desde el final del año en que pasa a ser exigible y tú conoces los hechos (§§ 195 y 199 BGB). Como esa fecha depende de tu caso, ni esta guía ni el informe calculan una fecha de prescripción.
Los seis meses del § 548. Las reclamaciones del propietario por cambios o deterioros de la vivienda prescriben, en principio, a los seis meses desde que la recupera (§ 548 Abs. 1 BGB). Eso no decide si un descuento concreto es válido: el BGH ha resuelto (sentencia de 10/07/2024, VIII ZR 184/23) que, en el caso que juzgó, el propietario pudo compensar con la fianza daños ya prescritos (§ 215 BGB). Que el daño exista y cuánto cuesta hay que probarlo.
Si falta la liquidación de gastos. Si la liquidación anual de gastos (Nebenkostenabrechnung) está pendiente y se espera un saldo a pagar, el propietario puede retener una parte adecuada de la fianza, no toda, hasta que venza su plazo para liquidar (BGH, VIII ZR 71/05). Ese plazo acaba, a más tardar, al terminar el duodécimo mes siguiente al período liquidado (§ 556 Abs. 3 BGB). La ley no fija ningún importe ni múltiplo de anticipos.
Lo esencial ya lo tienes gratis en esta guía. Si te sirve, sigue por aquí.
Fuentes revisadas el 10 de noviembre de 2026. Esto es información general, no asesoría individual.
Si eres consumidor, tienes 14 días para desistir de este contrato sin dar ningún motivo. Puedes hacerlo aquí en un minuto — te llega la confirmación por email con la fecha y la hora exactas.
Desistir del contrato aquí